EBICS (Electronic Banking Internet Communication Standard) è un protocollo standardizzato con cui le aziende inviano ordini di pagamento alla banca e recuperano gli estratti conto. Questo articolo spiega cos'è EBICS, come funziona la sua sicurezza e cosa devono considerare i team finanziari nell'adozione.
A cosa serve EBICS
EBICS sostituisce i caricamenti manuali nei portali bancari con una connessione diretta e automatizzabile tra il software aziendale e la banca. Trasporta file ISO 20022 come pain.001 e pain.008 e, nel senso inverso, gli estratti camt. È particolarmente diffuso in Germania, Francia e Svizzera.
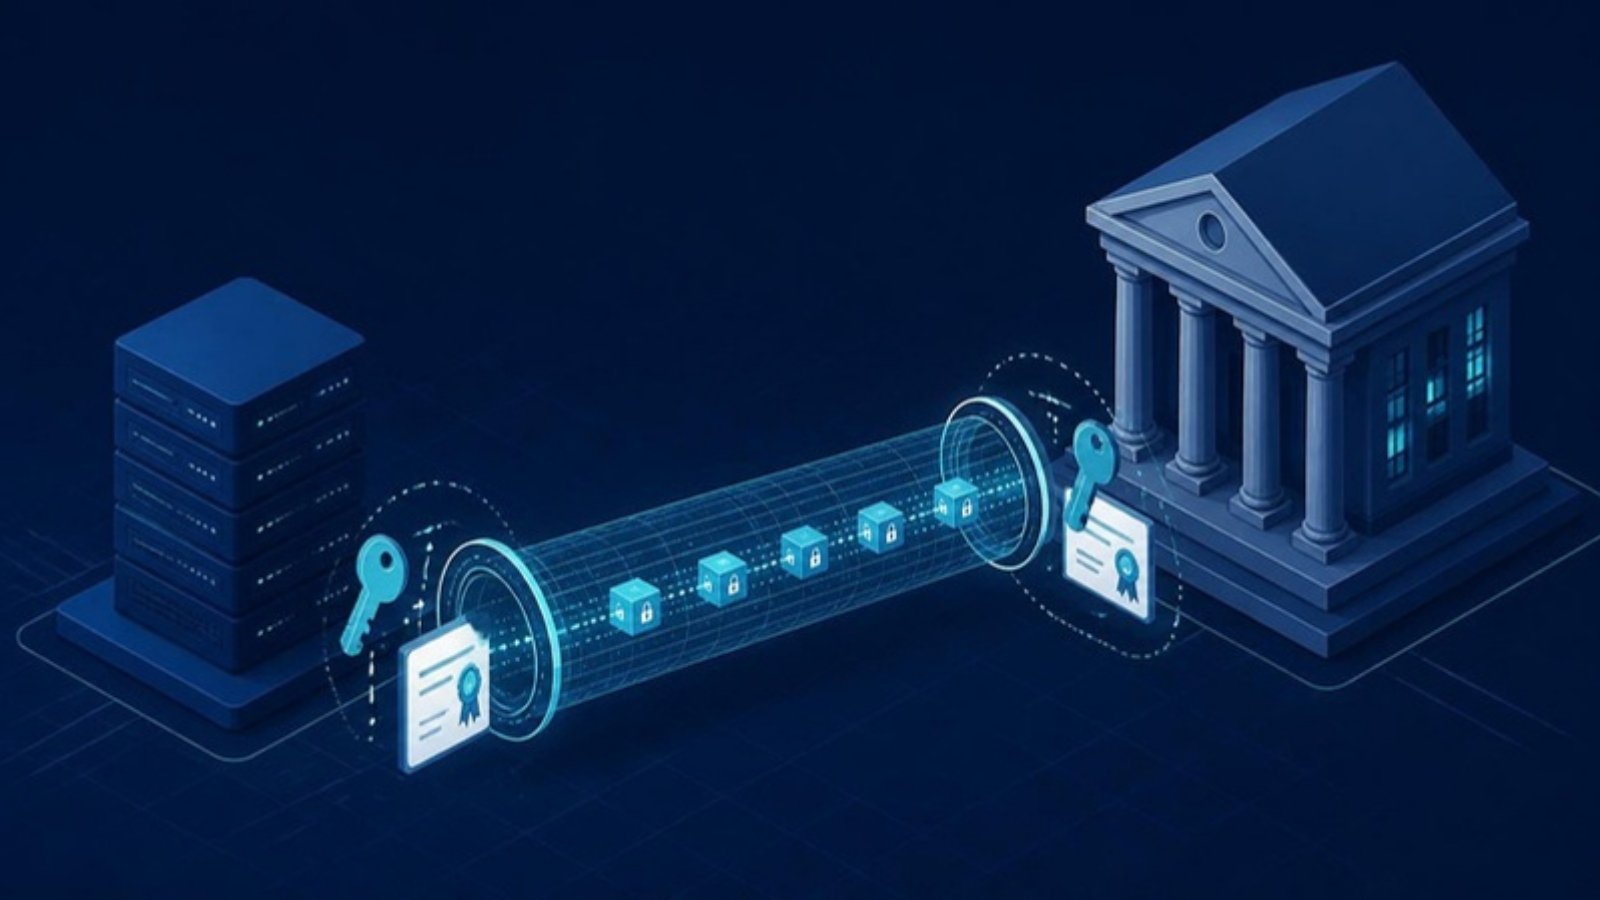
Come è costruita la sicurezza
Ogni abbonato dispone di proprie chiavi crittografiche, che separano tre funzioni:
- la firma degli ordini, che prova chi li ha autorizzati;
- la cifratura dei dati;
- l'autenticazione della comunicazione.
A seconda della banca e della versione si usano chiavi o certificati. Il trasporto avviene via internet in un canale protetto.
L'inizializzazione dell'abbonato
Prima del primo scambio, l'abbonato genera le chiavi e le trasmette alla banca. La banca ne verifica le impronte tramite una lettera di inizializzazione firmata e poi attiva l'accesso. Questa fase può richiedere qualche giorno a seconda dell'istituto e va pianificata nel progetto.
La firma multipla: la VEU
Per i pagamenti che richiedono un doppio controllo, EBICS prevede la firma elettronica distribuita (VEU): un ordine viene firmato in successione da più persone autorizzate prima che la banca lo esegua. Dettagli nell'articolo sulla firma elettronica VEU.
Le versioni
EBICS 2.5 è molto diffuso; EBICS 3.0 introduce nuovi tipi di ordine e una gestione dei certificati. Le differenze sono trattate in EBICS 2.5 vs 3.0.
Casi d'uso
- PMI: campagne di pagamento regolari senza passare dai portali.
- Medie imprese e gruppi: connessione omogenea a più banche dove offrono EBICS.
- Studi commercialisti: accessi abbonato distinti per cliente e responsabilità ben separate.
Limiti
EBICS presuppone che la banca lo offra e che l'abbonato sia registrato in anticipo. Non tutte le banche gestiscono gli stessi tipi di ordine. L'Open Banking è un'alternativa.
EBICS con Arkaio
Arkaio si basa su un'architettura di abbonato EBICS nativa e supporta anche Open Banking e SFTP. Il percorso dall'approvazione in Sage Intacct alla riconciliazione bancaria è descritto in collegare Sage Intacct alla banca.
In sintesi
EBICS è un canale sicuro e collaudato per i pagamenti aziendali. Il suo valore sta nella combinazione di standardizzazione, firma e automazione.