 Von Nicolas Lambert
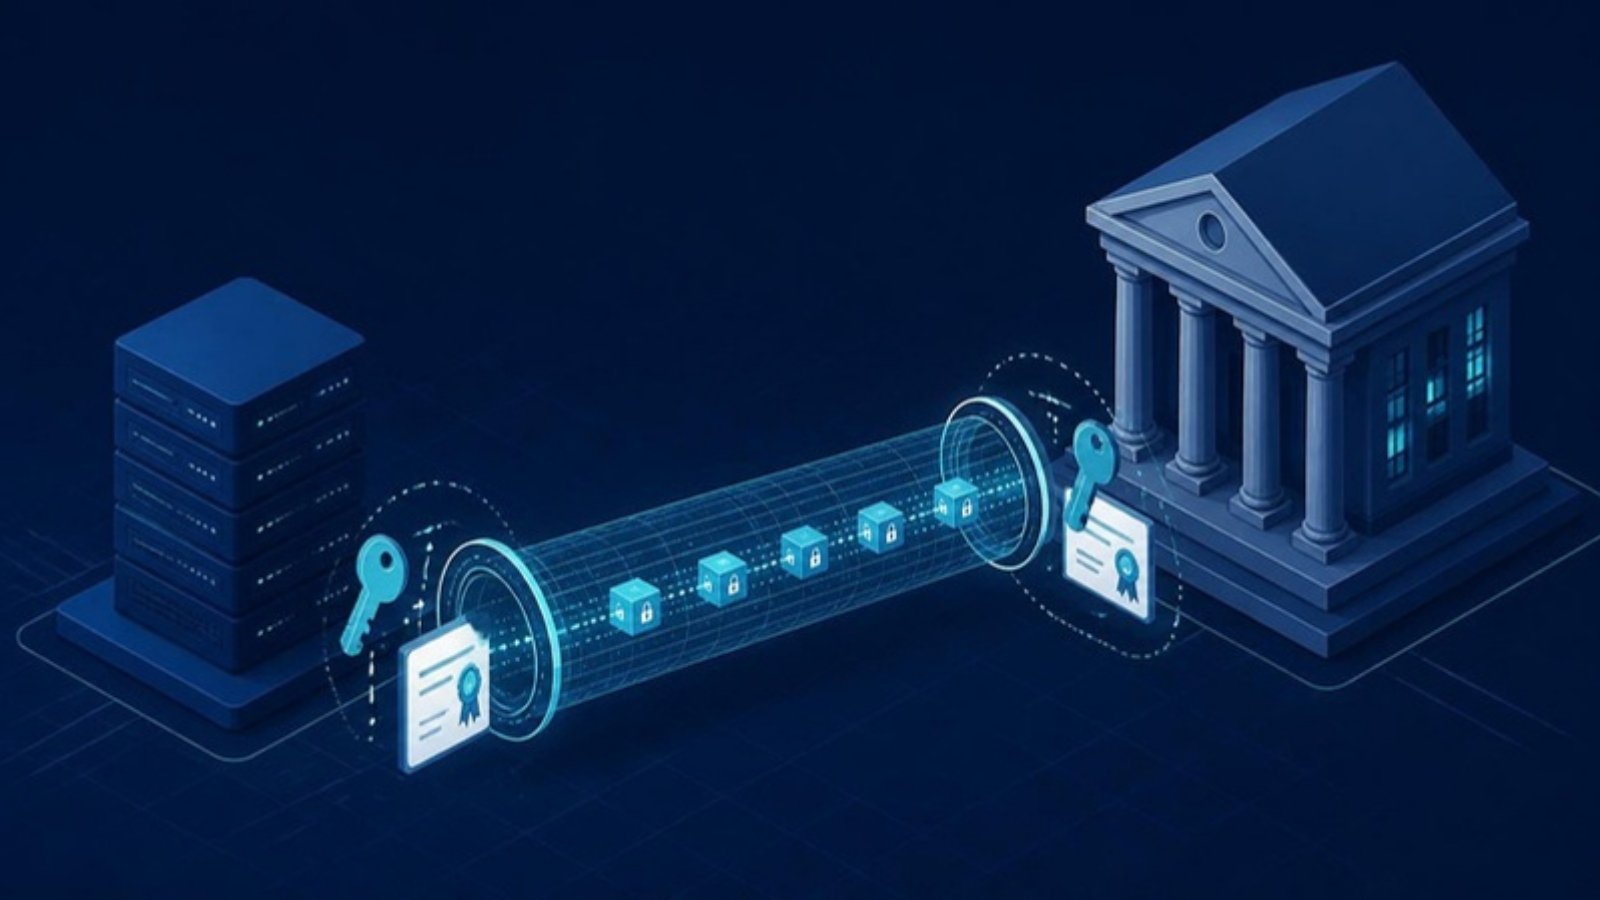
EBICS (Electronic Banking Internet Communication Standard) ist ein standardisiertes Protokoll, über das Unternehmen Zahlungsaufträge an ihre Bank senden und Kontoauszüge abrufen. Dieser Beitrag erklärt, was EBICS ist, wie die Sicherheit funktioniert und worüber Finanzteams bei der Einführung nachdenken sollten.
Wozu dient EBICS?
EBICS ersetzt manuelle Uploads in Bankportalen durch eine direkte, automatisierbare Verbindung zwischen Unternehmenssoftware und Bank. Es transportiert ISO-20022-Dateien wie pain.001 und pain.008 sowie die Gegenrichtung mit camt-Kontoauszügen. Es ist besonders in Deutschland, Frankreich und der Schweiz verbreitet.
Wie die Sicherheit aufgebaut ist
Jeder Teilnehmer verfügt über eigene kryptografische Schlüssel, die drei Funktionen trennen:
- Signatur der Aufträge, die den Urheber belegt;
- Verschlüsselung der Daten;
- Authentifizierung der Kommunikation.
Je nach Bank und Version werden Schlüssel oder Zertifikate verwendet. Der Transport läuft gesichert über das Internet.
Die Teilnehmeranmeldung
Vor dem ersten Austausch erzeugt der Teilnehmer seine Schlüssel und sendet sie an die Bank. Die Bank prüft deren Fingerabdrücke anhand eines unterschriebenen Initialisierungsbriefs und schaltet den Zugang frei. Dieser Schritt dauert je nach Institut einige Tage und sollte im Projektplan eingeplant werden.
Mehrfachunterschrift: die VEU
Für Zahlungen mit Vier-Augen-Prinzip kennt EBICS die verteilte elektronische Unterschrift (VEU): Ein Auftrag wird von mehreren Berechtigten nacheinander signiert, bevor die Bank ihn ausführt. Details im Beitrag zur elektronischen VEU-Unterschrift.
Versionen
EBICS 2.5 ist weit verbreitet, EBICS 3.0 bringt neue Auftragsarten und Zertifikatsmanagement. Die Unterschiede behandelt EBICS 2.5 vs. 3.0.
Anwendungsfälle
- KMU: regelmäßige Zahlläufe ohne Portalarbeit.
- Mittelstand und Gruppen: einheitliche Anbindung mehrerer Banken, wo diese EBICS anbieten.
- Steuerberatungskanzleien: je Mandant eigene Teilnehmerzugang und klare Zuständigkeiten.
Grenzen
EBICS setzt voraus, dass die Bank es anbietet und der Teilnehmer vorab angemeldet wird. Nicht jede Bank unterstützt dieselben Auftragsarten. Als Alternative kommt Open Banking in Frage.
EBICS mit Arkaio
Arkaio arbeitet mit einer nativen EBICS-Teilnehmerarchitektur und unterstützt zudem Open Banking und SFTP. Der Ablauf von der Freigabe in Sage Intacct bis zur Bankabstimmung ist im Beitrag zur Anbindung von Sage Intacct an die Bank beschrieben.
Fazit
EBICS ist ein sicherer, bewährter Kanal für Firmenzahlungen. Sein Wert liegt in der Kombination aus Standardisierung, Signatur und Automatisierbarkeit.