 Par Nicolas Lambert
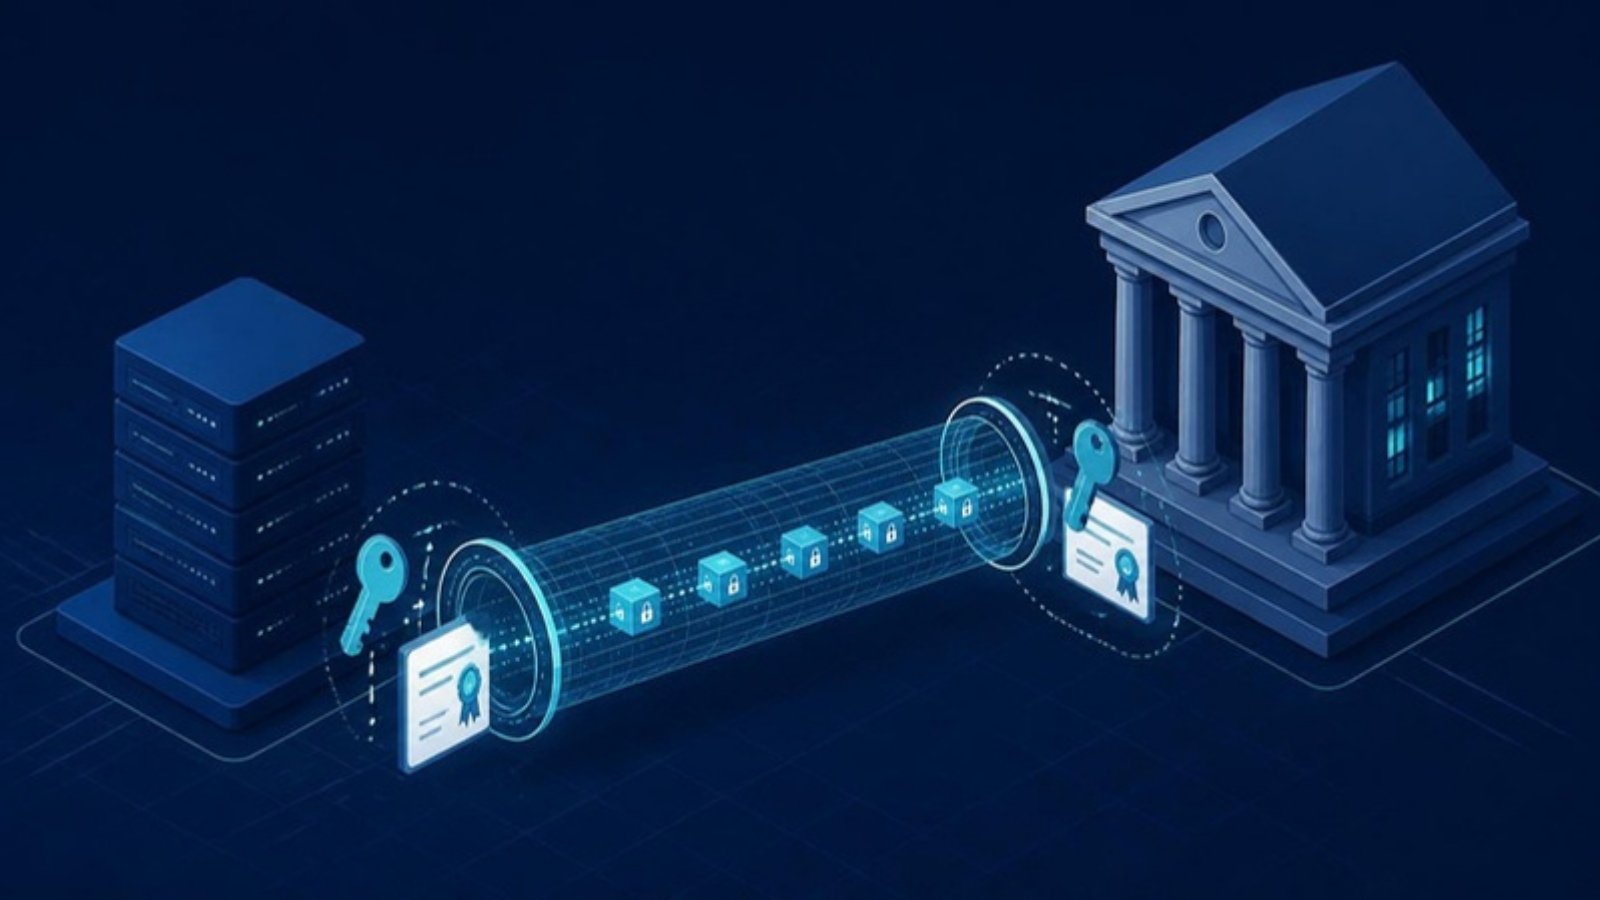
EBICS (Electronic Banking Internet Communication Standard) est un protocole standardisé qui permet aux entreprises d'envoyer des ordres de paiement à leur banque et de récupérer leurs relevés. Cet article explique ce qu'est EBICS, comment sa sécurité fonctionne et ce que les équipes finance doivent anticiper lors de la mise en place.
À quoi sert EBICS
EBICS remplace les dépôts manuels dans les portails bancaires par une connexion directe et automatisable entre le logiciel de l'entreprise et la banque. Il véhicule des fichiers ISO 20022 comme pain.001 et pain.008 et, dans l'autre sens, les relevés camt. Il est particulièrement répandu en France, en Allemagne et en Suisse.
Comment la sécurité est construite
Chaque abonné dispose de ses propres clés cryptographiques, qui séparent trois fonctions :
- la signature des ordres, qui prouve qui les a autorisés ;
- le chiffrement des données ;
- l'authentification de la communication.
Selon la banque et la version, ce sont des clés ou des certificats qui sont utilisés. Le transport s'effectue sur internet dans un canal sécurisé.
L'initialisation de l'abonné
Avant le premier échange, l'abonné génère ses clés et les transmet à la banque. La banque vérifie leurs empreintes à l'aide d'une lettre d'initialisation signée, puis active l'accès. Cette étape peut prendre quelques jours selon l'établissement et doit être prévue dans le planning du projet.
La signature multiple : la VEU
Pour les paiements nécessitant un double regard, EBICS prévoit la signature électronique distribuée (VEU) : un ordre est signé successivement par plusieurs personnes habilitées avant que la banque ne l'exécute. Le détail est dans notre article sur la signature électronique VEU.
Les versions
EBICS 2.5 est très déployé ; EBICS 3.0 introduit de nouveaux types d'ordres et une gestion des certificats. Les différences sont traitées dans EBICS 2.5 vs 3.0.
Cas d'usage
- PME : campagnes de paiement régulières sans passage par les portails.
- ETI et groupes : connexion homogène à plusieurs banques là où elles proposent EBICS.
- Cabinets comptables : accès abonné distincts par client et responsabilités clairement séparées.
Limites
EBICS suppose que la banque le propose et que l'abonné soit enregistré au préalable. Toutes les banques ne gèrent pas les mêmes types d'ordres. L'Open Banking constitue une alternative.
EBICS avec Arkaio
Arkaio repose sur une architecture d'abonné EBICS native et prend aussi en charge l'Open Banking et le SFTP. Le parcours entre l'approbation dans Sage Intacct et le rapprochement bancaire est décrit dans connecter Sage Intacct à sa banque.
À retenir
EBICS est un canal sûr et éprouvé pour les paiements professionnels. Son intérêt tient à la combinaison de standardisation, de signature et d'automatisation.